
个税严格按差额20%征收的风,开始吹起来了。
1.
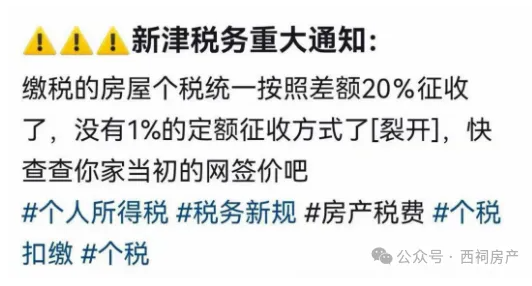
11月初,成都新津区一张税务窗口通知刷爆房产圈:能提供完整原值凭证的二手房,个税严格按差额20%征收,不再执行1%核定。
这并非个例!几个月前,南宁、潍坊已经走完了类似的路:
南宁:2026年5月24日起,有原值发票、系统可查购房成本的房源,一律差额20%,线上“二选一”的通道基本关闭。
潍坊:2026年7月7日起,税局后台自动核查契税档案,查到原值就不能选1%核定,只能按差额20%执行。
风向越来越明显。
一套原购价100万、现卖200万的房子;按1%交2万,按差额20%交20万。这一来一回,差了18万。
2.
这并非新税,也并非新政。
比如北京,自2013年国五条落地后就执行,只要税务、不动产系统里能调出原值,强制差额20%征收,不能选1%核定,这是国内最早严格执行的城市。
其依据是两份老文件——
国税发〔2006〕108 号《国家税务总局关于个人住房转让所得征收个人所得税有关问题的通知》
国税发〔2007〕33 号《国家税务总局关于个人转让房屋有关税收征管问题的通知》。
按照相关规定,个人卖房征收个税有3种方式:
1、差额20%(查账征收)——优先适用。
2、核定征收1%–3%——只在特定条件下才允许。前提是「原值查不实」。注意,不是卖家说自己拿不出发票就算查不实。
3、免征——满五唯一。自用5年以上,且是家庭唯一生活用房。
也就是说,而20%的法定税率才是默认项,1%的核定从来只是“算不清原值时的变通”。既然是变通,那就有收回去的一天。
3.
那么南京的情况如何?
西祠房产拨打南京税务的电话了解到:目前政策无变化。非满五唯一的,能提供原值凭证的按差额20%;无法提供的,按成交总价1%核定。
过去二十年,一直是“谁低选谁”的方案;而未来的趋势,在大数据加持下,所谓“原值查不实”的情况将越来越少,20%的法定税率将成为唯一项也在情理之中。


 苏公网安备 32010602010879号